俄罗斯官员报告称经济增长正在恢复。但独立专家认为,经济正处于停滞状态。同时,基础工业部门预计将出现新的恶化。石油开采行业预测到年底将出现进一步下滑——尽管俄罗斯的石油产量目前已经明显落后于许可的开采配额。
| 较2014年12月的增长率(%) |
| 95%置信区间 |
| 实际值 |
| 2026年第一季度 |
| 趋势 |
| 2026年第二季度 |
| 趋势预测 |
| 2023年6月 |
| 2023年7月 |
| 2023年8月 |
| 2023年9月 |
| 2023年10月 |
| 2023年11月 |
| 2023年12月 |
| 2024年1月 |
| 2024年2月 |
| 2024年3月 |
| 2024年4月 |
| 2024年5月 |
| 2024年6月 |
| 2024年7月 |
| 2024年8月 |
| 2024年9月 |
| 2024年10月 |
| 2024年11月 |
| 2024年12月 |
| 2025年1月 |
| 2025年2月 |
| 2025年3月 |
| 2025年4月 |
| 2025年5月 |
| 2025年6月 |
| 2025年7月 |
| 2025年8月 |
| 2025年9月 |
| 2025年10月 |
| 2025年11月 |
| 2025年12月 |
| 2026年1月 |
| 2026年2月 |
| 2026年3月 |
| 2026年4月 |
| 2026年5月 |
| 2026年6月 |
| 2026年7月 |
| 2026年8月 |
| 2026年9月 |
| 2026年10月 |
| 2026年11月 |
| 2026年12月 |
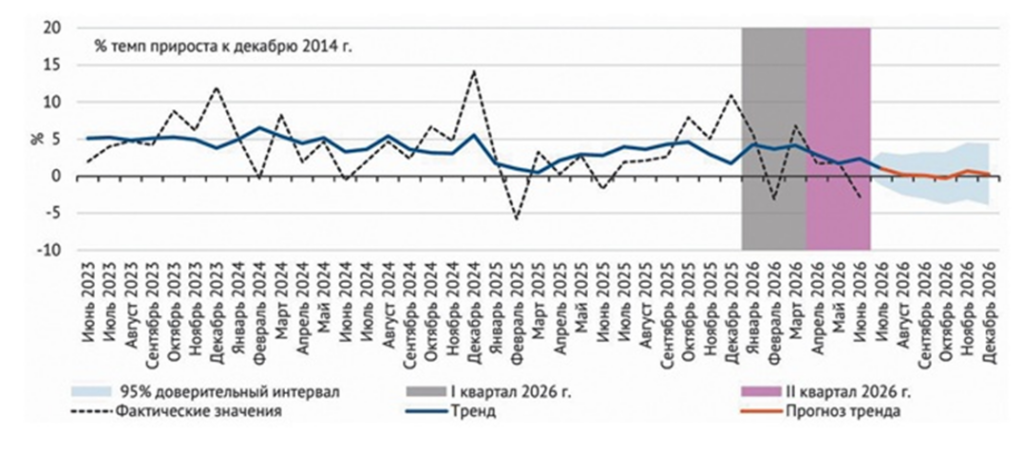
俄罗斯采掘业指数实际与预测动态(以2014年12月为基准)来源:盖达尔研究所
俄罗斯经济发展部部长马克西姆·列舍特尼科夫声称,俄罗斯经济正得益于央行和政府的协同工作而恢复增长。“正是这种协同工作使我们能够在当前形势下将经济影响降至最低,并实现财政政策和货币信贷政策的正常化。最终,我们正在回归经济增长轨道,”列舍特尼科夫表示。
据俄罗斯联邦国家统计局和经济发展部数据,第二季度经济同比增长1.3%。第一季度,国家统计局录得同比下降0.2%。
官员们近日的乐观报告与独立专家的结论形成了某种反差——后者观察到工业处于停滞状态,且未来数月有恶化趋势。
“短期来看,工业生产的停滞态势预计将持续。同时,采掘业产出预计将进一步缩减,包括焦炭和石油产品的生产。在低基数效应下,电气设备和汽车制造领域预期将出现增长,”盖达尔研究所专家安德烈·考金、弗拉基米尔·科萨列夫和阿纳斯塔西娅·列夫琴科写道。
今年第二季度,俄罗斯工业各主要板块的趋势显示其已固化为停滞状态。其中,采掘业原油、动力煤和无烟煤的开采量均在缩减。加工制造业的走势呈现零增长附近徘徊的特征。趋势指标降幅最大的是焦炭和石油产品生产以及机械和设备制造。
经济学家在解读其测算结果时指出,对2026年底前的预测表明工业生产停滞将持续,12月可能出现下滑。
采掘业的停滞和下滑尤为明显。2026年第二季度,采掘业的计算趋势指标呈现下降态势。盖达尔研究所的经济学家表示:“对2026年底前的预测显示,采掘业产出将进一步缩减。”
据欧佩克数据,俄罗斯6月石油日产量较5月减少6.1万桶/日。欧佩克对俄罗斯6月石油产量的评估为892.8万桶/日,较欧佩克+协议规定的成员国产量计划低83.4万桶/日。俄罗斯6月的这一配额为976.2万桶/日。换言之,石油公司的日产量较许可配额少了超过10万吨原油。据Argus机构专家评估,针对炼油和运输基础设施的袭击是限制因素,使产量低于许可配额。与此同时,美国与伊朗之间的武装冲突伴随着霍尔木兹海峡的封锁,导致对俄罗斯原油的需求上升和价格上涨。
据国际能源署报告,上半年俄罗斯液化天然气出口增长8%,绝对增量约为20亿立方米。增长的主要驱动力是对欧洲的天然气供应增长了18%。2026年6月液化天然气产量增至260万吨,同比增长12.5%。上半年液化天然气产量增长10.7%,达1820万吨。在管道天然气方面,“土耳其溪”管道1至6月出口增长5%。但6月“土耳其溪”管道供应量因计划性预防检修较5月下降26%。因此,天然气行业第二季度的特点是出口供应和液化天然气生产的稳定增长,这弥补了管道出口的波动。
第二季度俄罗斯煤炭开采降幅有所加快。据俄罗斯联邦国家统计局数据,2026年上半年煤炭开采量同比下降2%,至2.12亿吨。其中6月产量环比下降5.7%,至3490万吨。与此同时,炼焦煤开采量增长3.5%(至5380万吨),褐煤开采量增长1.1%(至5020万吨),而无烟煤开采量下降11.4%(至1010万吨),其他烟煤开采量下降5%(至9850万吨)。
炼焦煤种产量的增长与埃尔加矿区的开发有关,该矿区运营商4月对远东港口的发运量创下纪录。2026年6月,俄罗斯煤炭出口同比增长18%,达2060万吨。上半年煤炭出口增长6%,达1.053亿吨。
俄罗斯煤炭出口增长的主要驱动力是印度市场。6月对印度的煤炭供应量较上年同期增长48%,达350万吨。盖达尔研究所由此得出结论:2026年第二季度煤炭行业正经历结构性调整——总产量下降的同时出口供应增长,这主要是通过将出口转向印度实现的。
2026年第二季度,俄罗斯冶金行业同样呈现趋势恶化。专家表示,预测显示该行业下行趋势将持续至年底。冶金行业负面趋势的原因包括:国内需求下降、基准利率高企、受物流限制和制裁压力导致的出口供应下降,以及原材料和能源成本上升。
对年底前的短期预测是工业生产整体停滞持续。采掘业预计将进一步缩减。加工制造业趋势将维持在零增长附近。最明显的下降将继续出现在焦炭和石油产品生产中。机械和设备生产将趋于稳定,年底前有略微下降的趋势。电气设备生产将保持稳健的上升趋势。汽车制造将在乘用车板块的带动下继续温和复苏,但产量水平仍将显著低于危机前水平。盖达尔研究所预计,化工行业将呈现稳定增长,而冶金生产在需求下降和出口限制的压力下将维持负增长态势。