在现代经济中,锂以及多种有色金属和稀土金属等初级资源,其政治重要性已接近石油,但有一点需要特别指出。那些不仅掌控这些资源的供应,还掌控最终加工环节、能够生产高技术产业所需部件的国家,开始从中获取主要收益。对俄罗斯而言,这一挑战促使其重新审视国内产业政策和出口的优先方向,乃至重新理解数字时代的资源型经济。
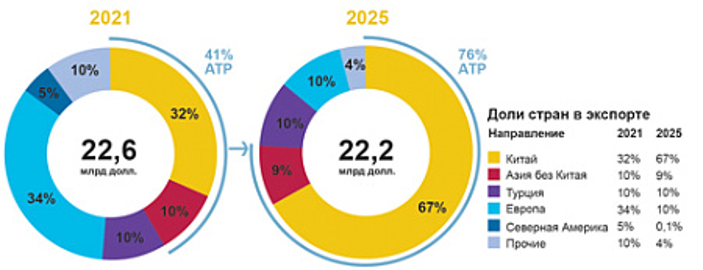
| 亚太地区 |
| 十亿美元 |
| 各购买国所占出口份额 |
| 出口目的地 |
| 中国 |
| 除中国外的亚洲 |
| 土耳其 |
| 欧洲 |
| 北美 |
| 其他 |
铜、镍、铝、锡出口额中各购买国所占份额(%)。亚太即亚洲及太平洋地区。来源:专家亚历山大·米先科夫的演示文稿,数据根据国外统计的镜像数据计算
新兴高技术产业正在改变经济的基本需求。电动交通、无人系统、机器人和人工智能的应用与发展带来了转折,表明现代经济并非仅靠石油支撑。
经济增长研究所矿业冶金专家帕维尔·加莫夫向《独立报》表示,“能源转型+人工智能+开采产出不足”这几项因素叠加,使锂、铜、镍、铝等多种金属成为战略原料,其政治重要性接近石油。
各国在高技术市场的竞争中,谁将成为新的领跑者、谁将落后,直接取决于这些金属。盖达尔研究所研究室主任安东尼娜·列瓦申科向《独立报》解释说,当前最主要的特点是,开始从这些初级资源中获取主要收益的,是那些不仅掌控供应、还掌控最终加工环节的国家
这一转折为俄罗斯打开了机遇之窗,也带来了挑战,需要相关部门、生产商、加工商和用户协调行动。多场行业会议围绕这一问题展开讨论。
俄罗斯工业和贸易部指出,俄罗斯有色冶金行业具有战略意义,为机械制造、建筑、电工等众多行业用户提供原料和材料。不过,该部也表示,行业目前面临对外贸易受限、国内市场形势变化等问题。10月14日,Creon集团在莫斯科举办“有色金属2026”会议,工业和贸易部冶金与材料司司长伊万·马尔科夫在致辞中作出了上述表述。
Creon集团负责人法雷斯·基尔济耶解释说,建筑、电缆和能源行业暂时放缓,导致传统需求量减少。与此同时,数据中心、电动交通和储能系统的需求正在增长,其中包括同样需要有色金属的锂离子电池生产。他警告说:“如果这些用户不明确具体需求数量和产品规格,新增产能可能无法充分利用;更糟的是,其产出可能以初级原料形式流向国外市场。”
从专家发言来看,即便面临外部限制,单纯将出口转向中国也是一种有风险的策略,因为这会形成对单一买家的依赖。
产业战略专家亚历山大·米先科夫在会上公布了对国外海关镜像数据的分析结果。分析表明,俄罗斯有色金属出口已全面从西方市场转向亚洲和中东市场,中国成为遥遥领先的买家,土耳其和独联体国家则确立了关键中转枢纽和加工方的地位。
据这位专家计算,2025年,按金额计,亚洲市场占俄罗斯铜、镍、铝、锡出口总额的76%,中国占上述出口总额的67%。而在2021年,亚洲市场仅占俄罗斯上述金属出口的约40%,中国占32%。2021—2025年,欧洲所占份额从34%降至10%,北美市场的份额则几乎归零。
关于今后以中国为主要市场的问题,讨论也涉及锂行业。10月13日,Creon集团举办欧亚“锂2026”论坛。自然垄断问题研究所副所长亚历山大·格里戈里耶夫在会上警告,主要问题不在于有无原料,而在于开采项目缺乏有保障的市场需求。
他表示,即使按最乐观的需求估算,到2035年,仅科尔莫泽尔矿床投产,就会使锂供应量达到国内需求的1.4倍。去年,俄罗斯自然资源部估算,全国氧化锂表内储量为350万吨。但开发这些资源,需要确立严格、明确的目标。
出口潜力的发挥也受到限制。事实上,中国仍是唯一可进入的出口市场。但中国自身也在积极扩大开采规模,供应商选择众多,并主导着市场交易条件。
帕维尔·加莫夫向《独立报》解释说,俄罗斯有机会将锂从进口依赖中的薄弱环节转变为支撑技术主权的要素,但前提是走“露天矿—湿法冶金—正极材料—电芯—储能装置”的路线,而不是“露天矿—精矿—中国”的路线,也就是建立电池制造的完整产业链。“否则,又会重演熟悉的一幕:国家拥有资源,附加值却由他国获取,”这位专家说,“不能再重复‘加油站国家’的模式了,世界已经发生了巨大变化。”