周一,俄罗斯及国外分析机构均下调了俄罗斯谷物出口预测。主要原因在于,经黑海港口出口仍面临困难,而这些港口是农产品出口的主要通道。与此同时,谷物结转库存预估被上调。专家警告,俄罗斯无法销往国外的谷物越多,对国内收购价格的压力就越大。这又会导致农业生产者减少对新一季生产的投入。
目前,俄罗斯食品进口额仍高于出口额。今年前八个月,俄罗斯出口食品和农业原料(除纺织原料外)总额为286亿美元,同比增长20%。俄罗斯联邦海关署周一公布,同期食品和农产品进口额增长4.8%,达到291亿美元
这意味着俄罗斯再次成为食品净进口国。去年,俄罗斯也是食品净进口国。2025年,俄罗斯农产品出口额下降4%,为409亿美元;进口额则增长15%,达到434亿美元
谷物是俄罗斯农产品出口的基础。去年,按出口额计算,谷物占俄罗斯食品出口总额的27%。不过,在出口总体下降的同时,谷物所占比重也在降低。相比之下,2024年谷物占农产品出口总额的37%
美国农业部在周一发布的报告中,将2026/27农业年度俄罗斯小麦出口预测一举下调300万吨,至4000万吨。一个月前,该部门已将预测值从4600万吨下调了300万吨
俄罗斯本季末(截至2027年6月30日)小麦结转库存预测也作了调整,从一个月前的1609万吨上调至1903万吨。本季小麦产量预估则保持在8800万吨不变
需要指出的是,美国农业部对俄罗斯的估算未计入克里米亚和俄罗斯新地区的数据
农业市场行情研究所周一也将俄罗斯小麦出口预测从此前的4350万吨下调至4200万吨。该研究所预计小麦产量为8800万吨。
该所总经理德米特里·雷利科向国际文传电讯社表示:“我们将谷物总产量预估从1.38亿吨下调至1.37亿吨,出口潜力从5500万吨下调至5280万吨。”他补充说,在压力情景下,谷物实际出口量可能远低于这一水平,仅为3500万吨左右。他此前曾表示,由于亚速海—黑海地区的物流受限,俄罗斯在2026/27农业年度可能有1400万至1500万吨小麦无法出口(参见《独立报》2026年10月1日报道)
相比之下,2025/26农业年度俄罗斯出口谷物6100万吨,其中小麦4700万吨。
新农业年度,俄罗斯谷物出口量正在下降。德米特里·雷利科此前表示,9月小麦出口量超过240万吨。6—9月,小麦出口量合计为640万吨。
据Rusagrotrans公司分析中心的数据,9月俄罗斯小麦出口量接近270万吨。相比之下,去年9月小麦出口量为490万吨。该中心估计,7—9月俄罗斯小麦出口量可能达到660万吨。
此前一个月,俄罗斯谷物发运量也降至原来的几分之一。俄罗斯谷物联盟估计,8月小麦出口量为130万吨,去年同期的出口量是这一数字的3.8倍。该联盟强调,这是2017年以来的最低水平。
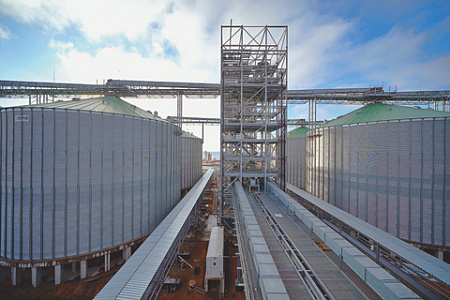
出口量下降的主要原因,是亚速海—黑海地区港口暂停运营,谷物难以经传统路线运出
面对亚速海—黑海地区的物流困难,出口商正尝试调整出口路线。例如,据Rusagrotrans公司估算,9月经波罗的海港口发运和运往中亚国家的数量,合计占发运总量的约80%
雷利科表示,9月通过铁路运输了超过100万吨小麦。另有超过100万吨小麦经波罗的海港口发运。这创下了波罗的海港口小麦发运量的纪录。相比之下,9月经新罗西斯克港出口的谷物仅为17.78万吨,而去年同期接近240万吨。
俄罗斯谷物协会估计,2026/27年度俄罗斯谷物出口潜力超过6000万吨,但物流困难削弱了出口竞争力。
出口商正在研究经中国港口发运、扩大远东港口转运规模的方案。俄罗斯谷物协会执行董事克谢尼娅·博洛马托娃曾提议,利用中国港口作为向各国供货的中转枢纽。
波罗的海港口可服务于俄罗斯谷物出口的传统市场,包括中东、土耳其、北非以及部分亚洲市场。但她强调,经这一路线向东南亚国家、尤其是印度尼西亚运送谷物较为困难,会削弱俄罗斯谷物的竞争力。
博洛马托娃认为,必须发展远东码头。“那里有十多个码头,具有谷物转运经验。我们现在又启用了更多码头,而长期从事这项业务的码头也已积极完善基础设施,扩大仓储能力,”她说,“例如,斯拉维扬卡港正在启用深水泊位。我们预计,那里的转运量(《独立报》注)最高可达每月20万吨。这样一来,我们就能保障对印度尼西亚和孟加拉国的供应,覆盖的将不仅是最大的进口国,还包括我们的全部进口国、所有主要买家,总计100多个国家。”
俄罗斯谷物协会认为,例如,如果俄罗斯因某些原因无法出口一部分谷物,其他出口国将无法完全填补这一缺口。“其他出口国有一定的增供余力,但非常有限。这对全球而言无疑是个棘手的问题。首先,可以肯定的是,部分买家将无法足额获得预期购买的产品。而且,他们买到的产品价格也会更高。我们已经看到价格跃升了30%,”博洛马托娃警告说
Finam公司分析师亚历山大·波塔温表示,俄乌持续对抗,使俄罗斯谷物经传统渠道出口受到很大限制。
“此前,谷物出口主要经由俄罗斯南部的亚速海和黑海沿岸港口。如今,这条路线的正常运作已受到破坏。虽然有替代路线,但路程更长、成本更高,目前还无法承接原有运量。农产品可以经包括乌斯季卢加港在内的波罗的海港口出口,适合运往土耳其、北非和中东,但俄罗斯南部的谷物需要运送的距离远得多,成本因而更高。经远东出口谷物对亚洲买家更便利,但需要增加铁路运力和港口吞吐能力。因此,亚速海—黑海港口的发运困难,以及黑海运输风险,使今年向国外销售谷物更加困难,”他说。
而到下一个农业年度仍未售出的谷物越多,国内收购价格面临的压力就越大。
“与此同时,农业生产者还要支付仓储费用,销售回款推迟,可用于偿付贷款本息和新一轮播种的资金也更少。到年底,很可能至少有2000万至3500万吨谷物仍无人购买。这些谷物积压在超负荷运转的粮仓中,逐渐腐坏,农业生产者也要承担额外费用,”波塔温说 “库存压低国内价格,使其跌至成本以下。这会削弱农业生产者对新一季生产投入的意愿,导致播种面积缩减、肥料施用量下降等后果,”盖达尔研究所经济政策基金会专家杰尼斯·捷尔诺夫斯基补充道。
波塔温援引一项针对1000家农场的调查称,26%的农业生产者今年决定完全放弃播种冬小麦,32%准备缩减播种面积,只有29%维持原有播种规模。
普列汉诺夫俄罗斯经济大学副教授阿纳斯塔西娅·普里克拉多娃表示,在仓储能力不足的情况下,谷物结转库存增加会带来风险。“小麦结转库存预计为1900万吨,高于近几年的1500万至1700万吨。这会给行业带来额外负担,”她认为