对俄罗斯消费者而言,用于购买家电、电子产品、建材、家具或服装的门店消费贷款(POS贷款)也正成为一种奢侈品,证明自己有资格获得这类贷款越来越难。目前,直接在销售点申请的消费贷款拒批率在85%至86%之间波动。每七份此类申请中仅有一份获得批准。贷款机构筛除高风险和冲动型买家,迫使他们寻找替代支付方式
在紧缩货币政策下,俄罗斯银行的风险偏好仍然较低。据国家信用记录局数据,目前POS贷款申请的拒批率稳定在85%至86%。国家信用记录局营销总监阿列克谢·沃尔科夫向《独立报》表示:“自2024年中期以来,这一比例从未低于80%。
POS贷款是直接在商店现场向个人发放的快速贷款,无需前往银行办理(POS源自英文point of sales,意为“营业网点”或“销售点”)。
这种贷款形式通常用于购买家电和电子产品、建材、家具、珠宝首饰、服装和鞋类,且不仅限于传统线下零售,也包括线上商店。
例如,据向国家信用记录局报送数据的贷款机构统计,7月POS贷款平均金额为7万卢布。目前POS贷款期限正在延长。这可以降低借款人的月供。如今此类贷款平均期限为一年半。
“POS贷款拒批率最高,是因为这类贷款本就面向倾向于冲动决策的借款人。因此,这类贷款本身风险更高,拒批率也更高。”沃尔科夫向《独立报》解释道。
POS贷款还有另一个特点。Webbankir平台营销总监阿列克谢·瓦尔帕霍夫斯基向《独立报》表示:“这类贷款的使用者往往收入相对较低,而且无法提供正式的收入证明。”
POS贷款还有另一个特点。Webbankir平台营销总监阿列克谢·瓦尔帕霍夫斯基向《独立报》表示:“这类贷款的使用者往往收入相对较低,而且无法提供正式的收入证明。”
他特别提醒,自2026年4月1日起,银行不能再将借款人的所有定期入账款项都视为收入,而只能计入标注为“工资”“养老金”等的款项。
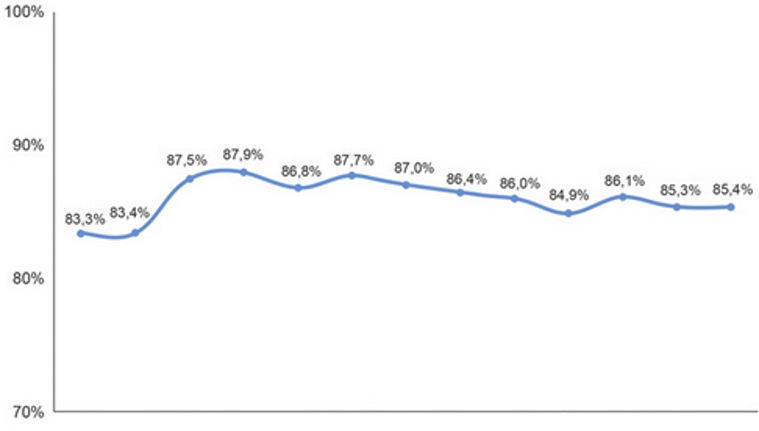
| АВГ.25/2025年8月 | СЕН.25/2025年9月 | ОКТ.25/2025年10月 | НОЯ.25/2025年11月 | ДЕК.25/2025年12月 | ЯНВ.26/2026年1月 | ФЕВ.26/2026年2月 | МАР.26/2026年3月 | АПР.26/2026年4月 | МАЙ.26/2026年5月 | ИЮН.26/2026年6月 | ИЮЛ.26/2026年7月 | АВГ.26/2026年8月 |
POS贷款拒批率(%)。来源:国家信用记录局
切尔诺沃尔接着说:“自今年7月1日起,借款人自行申报但未经证实的收入(例如在商店声称自己月薪20万卢布),只能按90%计入,且计入金额不得超过该地区人均收入水平。”
此外,自第三季度起,俄罗斯央行对向偿债负担率较高的借款人发放其他消费贷款的比例作出了限制。
“如果一个人将一半或更多收入用于偿还现有债务,那么他很可能无法再获得新的贷款。计算偿债负担率时,只计入有正式证明的收入。”瓦尔帕霍夫斯基补充道
不过,银行目前正争相吸引偿债能力较强的消费者。国家信用记录局表示:“目前这类借款人的POS贷款申请拒批率为66%。”
除货币政策措施外,专家还指出,居民实际可支配收入状况恶化也是影响借款人获贷前景的因素。
普列汉诺夫俄罗斯经济大学副教授玛丽亚·叶尔米洛娃指出:“越来越多俄罗斯人因收入不稳定或偏低而无法通过信用评分(即偿债能力评估,《独立报》注),这也直接推高了拒批率。”
值得关注的是,在商店申请贷款遭拒后,消费者会转向哪里,又会如何应对。据
Rodin.Capital公司财务顾问阿列克谢·罗金估计,贷款申请遭拒后,客户可能彻底打消购买念头的情况仅占10%至15%。对于冲动消费而言,这尤其有益:消费者由此有了一段冷静期,可以重新权衡,平复情绪。
其余情况下,买家会寻找替代方案。例如分期付款、信用卡,或向小额信贷机构借款。”罗金列举道。他表示,极端情况下,客户存在转向非法放贷者的风险
叶尔米洛娃也提到,从消费者的角度看,网络贷款、小额信贷可能成为替代选择,其中也包括地下放贷
还有其他选择:寻找所需商品更便宜的替代品,或转向二手市场(购买已使用过的商品)或租赁所需设备
据罗金提供的数据,POS贷款仅占全部零售贷款的2%至3%;过去10年间,这一份额已降至原来的约三分之一。因此他认为,对银行体系而言,与POS贷款相关的各种风险总体很小
但叶尔米洛娃同时预测,大量POS贷款申请遭拒可能导致零售业增长放缓,尤其是家电和电子产品领域。