只要开发商继续向潜在买家灌输偏高的房价上涨预期,推动一些家庭陷入抢购热潮并从中获益,央行就不会有充分理由大幅下调基准利率,而这一利率影响着购房者获得市场化住房贷款的难易程度。房地产领域分析人士对住房行业形势提出了上述看法,令业内企业代表感到有些意外。企业代表则表示,公寓价格上涨更多是更广泛通胀过程的结果,而非其根本原因
央行第二次将基准利率维持在14%的年利率高位,令期待低成本住房贷款回归的房地产市场感到失望
“然而,监管机构不愿放松政策的原因,除其他因素外,也在于住房市场自身的行为,”房地产市场指标分析中心(IRN)在10月26日发布的题为《房地产市场阻碍基准利率下调》的综述中指出 “反复以公寓必然涨价的说法吓唬买家,会刺激需求、推高价格,并抬高居民的通胀预期,从而只会强化央行维持高利率的意图,”综述作者警告称。
在研究了央行行长埃尔薇拉·纳比乌琳娜近期的讲话后,IRN分析中心如此描述市场趋势:当人们相信价格即将上涨时,他们开始更积极地行动——进行大额购买,以赶在钱贬值之前“挽救”资金。这刺激了消费需求,而消费需求又推高通胀。
“这是一个恶性循环:降低利率需要低通胀,实现低通胀又需要较低的通胀预期,然而,尽管央行作出了努力,通胀预期仍在继续上升。而且,上升的不仅是对食品和日常用品价格的预期,也包括对住房价格的预期,”分析师解释称
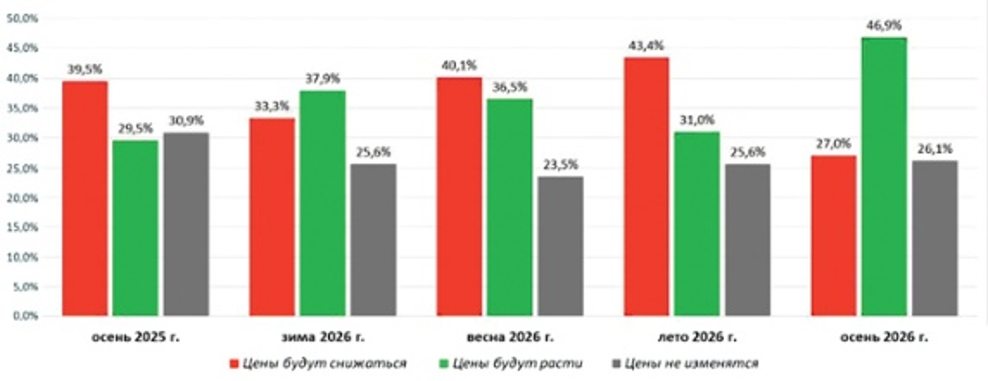
IRN专家援引其在线调查(受访者最多1000人)表示,相信未来三个月房价将上涨的受访者比例,已从今年夏天的31%升至秋天的近47%。其中,约13%的受访者不仅预期房价会上涨,而且预期涨幅较大(超过5%),而三个月前持这一看法的受访者仅占8%。
目前27%的受访者希望住房价格下降,夏季时乐观者更多:约43%。另有约四分之一受访者持观望立场,认为价格将维持在当前水平。
综述作者进一步说明,没有哪个消费市场的从业者像房地产行业那样,不断向买家灌输其商品必然涨价的观念。
“食品或汽油卖家即使涨价,也尽量悄悄进行,用营销手段掩盖涨价。而房地产经纪人和开发商几乎把住房必然涨价的论调变成了一种执念,并将其作为劝人购房的主要理由,从而推高通胀预期,”IRN认为。
不仅如此,IRN专家称,房地产市场上过高的通胀预期有时是通过欺骗形成的:“新房价格不断上涨——所有信息来源都无一例外地不断传出这样的数据……但实际上,其中不乏误导。往往上涨的只是新房均价,因为几年前市场上还有不少价格较低的经济型和舒适型住房在售,如今则主要是价格昂贵的商务型和高端型住房。”
| 2025年秋季 |
| 2026年冬季 |
| 2026年春季 |
| 2026年夏季 |
| 2026年秋季 |
| 价格将下降 |
| 价格将上涨 |
| 价格不会变化 |
“住房价格将如何变化?”调查结果,各项回答占全部受访者的比例(%)。来源:房地产市场指标分析中心IRN.RU
由此产生价格差异。但现实中,有些人买下新房后,甚至无法以保本价将其转售。
“房地产市场比许多人都更期待基准利率下调,但其自身行为——人为煽动通胀预期和不断用住房涨价恐吓——恰恰阻碍了这一下调,”IRN负责人奥列格·列普琴科总结道。
但行业企业对这种因果关系说法的正确性产生了怀疑。
“房地产市场本身并不是通胀因素。房价上涨往往是通胀过程的结果,而非其根本原因。建筑材料、人工、物流和维护成本的上涨都会产生影响。建筑成本上升,拉高了新房市场价格,”NDV房地产超市公司部门负责人叶连娜·切戈达耶娃向《独立报》表示
当然,房地产领域的信息并不一致,但切戈达耶娃表示,近期可以明显看到,新房市场价格实际上几乎已停止上涨,陷入停滞。
《独立报》请受访专家评估,究竟哪一方对高利率的持续影响更大:抱有通胀预期的居民、不断散布涨价恐吓言论的行业、坚持强硬反通胀立场的央行,还是先推出覆盖面尽可能广的优惠住房贷款计划、随后又将其收缩的政府。
“正是当局,尤其是央行的举措,导致包括住房贷款和项目融资在内的贷款利率上升。商业银行不可能亏本经营,并根据基准利率确定贷款利率。此外,金融机构还会参考联邦预算结构和政府提出的经济支持措施,”Metrium公司商务总监德米特里·普罗斯库林列举道。
他认为,开发商和新房市场买家对住房贷款利率变化的影响相对不大。
Regions Development公司商务总监莉莉娅·阿尔齐巴舍娃认为,即使房地产市场不再谈论房价上涨,贷款利率仍将维持高位。她表示,新房和直到不久前仍在实施的面向广泛群体的优惠住房贷款计划,固然都对整体通胀有所影响,但并非推动通胀的主要因素
阿尔齐巴舍娃表示,目前包括莫斯科在内的新房市场价格涨势正在放缓,面向广泛群体的优惠住房贷款计划已终止,家庭优惠住房贷款计划也被大幅缩减,但通胀仍然很高,央行不得不维持紧缩政策。
如果尝试“衡量”各方对当前市场化住房贷款利率持续偏高局面的影响,Umbrella Consulting Group总经理基里尔·阿加波夫认为,其分布如下:政府措施的副作用约占35%,央行措施占30%,建筑行业和房地产市场及其言论占20%,居民及其担忧占15%。这不是精确的计量经济学计算,而是相对影响的专家评估
只有综合施策才能打破这一循环。不过,值得注意的是,这位专家也赞同对过度渲染恐慌的预测者的批评
阿加波夫列举了恢复市场健康所必需的措施:优惠住房贷款应定向支持特定群体,不应在未扩大供应的情况下刺激需求,还应减少传播房价将快速上涨的预测。他表示,届时央行将有更多依据持续降息,居民的购房负担也将减轻。