超过半数的俄罗斯工业企业认为,央行14%的基准年利率让企业难以承受借贷成本,既不利于扩大生产,也难以带动需求复苏。调查显示,对超过三分之二的工业企业而言,当前的基准利率意味着放弃投资。上周,政府将这种局面称为“经济过热后的正常化”。
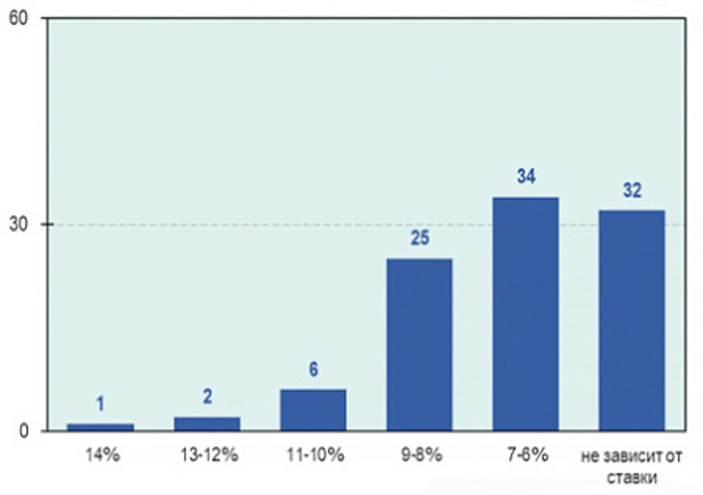
不同基准利率水平下,计划开始增加投资的企业占9月受访企业的比例(%)。来源:俄罗斯科学院国民经济预测研究所
超过半数的俄罗斯工业企业认为,央行14%的基准年利率让企业难以承受借贷成本,既不利于扩大生产,也难以带动需求复苏。调查显示,对超过三分之二的工业企业而言,当前的基准利率意味着放弃投资。上周,政府将这种局面称为“经济过热后的正常化”。
大多数工业企业都在等待基准利率回落至个位数,即低于10%。
俄罗斯科学院国民经济预测研究所9月的调查显示,23%的企业认为,基准利率降至8%至9%时,需求才有可能复苏。另有19%的企业认为,利率需要降至6%至7%。
企业的生产计划也大致如此。近四分之一的企业(24%)计划在基准年利率降至8%至9%时增加产量。约五分之一的企业(19%)则要等到利率降至6%至7%。
企业借贷所需的利率条件也相同:24%的企业会在基准利率降至8%至9%时寻求贷款,另有22%的企业则要等到6%至7%
但在投资计划方面,企业对利率的要求更为严格。三分之一的企业要等年利率降至6%至7%才会开始增加投资,四分之一的企业则将这一门槛设在8%至9%。
今年前八个月,俄罗斯整个工业部门,包括采掘业和制造业、民用工业和军工相关行业,陷入停滞。与2025年同期相比,工业产出零增长,停滞不前。
经济发展部官网发布的综述显示,仅8月一个月,俄罗斯工业产出就同比下降了0.6%。
但官员们的公开报告大多仍充斥着各项成绩,即便是难有成绩可言的领域也不例外。
副总理亚历山大·诺瓦克上周末在联邦委员会发言时表示,今年前八个月,制造业同比增长0.4%。他介绍,一些行业的增速明显更快:年初以来,机械制造业增长6%,制药业增长11.5%。不含管道运输的货物周转量前八个月增长3.1%,8月增长8.4%。
诺瓦克向参议员介绍政府未来三年的预测时表示,政府的任务是恢复稳定的经济增长,并进一步增进民众福祉。
副总理解释说:“为此,我们计划扩大国内生产,提高资源利用效率,为新的投资创造条件。”
副总理还确认,俄罗斯经济在经历2023至2024年的高速增长后,如今已转入较为温和的增长阶段。
但这一阶段在预期之内。诺瓦克将其描述为“经济过热后的正常化,同时也是降低通胀的条件”。
他补充说,2026年前八个月,国内生产总值同比增长0.6%,8月增长0.8%。根据修正后的预测,2026年全年增速也将为0.6%。
政府已着手启动新一轮投资周期。鉴于企业和政府的资源都有限,内阁将把重点放在提高现有资金的使用效率上,而非投入“新资金”。
副总理列举道:“优先任务是清理累积的债务和亏损,包括开展破产前整顿和重组;有效利用闲置产能和基础设施;按照项目分类体系明确国家支持投资的优先方向;完善营商制度条件,缩短投资建设周期。”
他将“目标营商条件国家模式”称为改善投资环境的最重要工具。“目标是到2030年,保持俄罗斯在营商条件方面位居全球前二十的地位。这一模式涵盖12个领域,其中新增了文化遗产领域。各领域均已批准实施路线图。在260多项措施中,已有56项完成,其中18项提前完成。地区层面确定了24项关键指标,85个联邦主体已批准路线图。”诺瓦克介绍道。
他补充说,在劳动力有限的情况下扩大生产,提高劳动生产率就成为经济增长的主要条件之一。
各行业主管部门已与企业界共同制定17项行业劳动生产率提升计划,其中实体经济领域11项,社会领域6项。这些计划的实施将使俄罗斯到2030年通过提高劳动生产率,抵消对330万名劳动者的用工需求各行业主管部门已与企业界共同制定17项行业劳动生产率提升计划,其中实体经济领域11项,社会领域6项。这些计划的实施将使俄罗斯到2030年通过提高劳动生产率,抵消对330万名劳动者的用工需求
这类公开报告在旁观者眼中,可能大多只是官僚化的指标:落实了多少措施、编制了多少路线图、制定了多少行业计划、批准了多少新指标。报告中似乎看不到对经济前景的担忧,毕竟工作做了不少,即便大多只是纸面工作。归根结底,统一工作方法,弄清要跟踪哪些指标、为何跟踪,也确有其重要性。
但在金融条件严苛的情况下,预期仍相对乐观,或许还有另一个原因:俄罗斯经济正越来越明显地分化为几个不同的板块,形成不同的“商业模式”。
例如,对其中一个板块而言,14%的基准利率意味着各种经济活动都会逐渐萎缩。而对另一个板块而言,无论基准利率是多少,都没有任何影响。
俄罗斯科学院国民经济预测研究所的调查显示,不少企业表示,需求前景(43%的受访企业)、增产计划(45%)、借贷计划(46%),甚至增加投资的计划都不受基准利率影响。不过,在投资方面持这种乐观看法的企业占比略低,为32%。
俄罗斯经济大学副教授马克西姆·马克西莫夫向《独立报》解释说,造成这种分化的首要原因,是行业和结构上的差异。
这位经济学家解释道:“相当一部分企业所在领域的需求,不是由市场机制形成的,而是源于国家订单、国防合同或自然垄断地位。对这些生产商来说,基准利率确实不是决定性因素,因为无论信贷成本如何,其产品都有需求。”
其他受访专家也认为,这一原因显而易见。“部分生产商可能主要承接国家订单。对出口商,尤其是没有卢布债务的出口商而言,基准利率只会通过卢布汇率间接产生影响。”经济增长研究所首席经济学家鲍里斯·科佩伊金补充道
此外,马克西莫夫解释说,对于纳入国家扶持计划、优惠信贷机制或项目融资体系的企业,市场利率的影响也有限,因为它们的借贷条件由其他政策工具调节。
马克西莫夫希望,这能够说明现有扶持机制正在发挥作用,并已覆盖相当一部分工业企业
专家还提出了另一个原因,这也可能适用于部分企业。“许多企业已经完成适应性调整,并找到了内部的发展潜力。如果部分企业已经根据新的现实调整投资活动,当前利率水平就不再是关键因素,这也说明它们的财务策略已趋成熟。”马克西莫夫推测
俄罗斯经济在两位数基准利率下已运行数年。“而且,根据央行的基准预测,全年平均基准利率最早也要到2028年才会降至个位数。可以推测,企业已在一定程度上适应了这一环境。”Finam公司部门负责人奥莉加·别连卡娅赞同这一看法。
但她补充说,这种适应的代价恰恰是许多民用行业生产停滞,以及2025至2026年固定资产投资减少。
最后,“实业俄罗斯”总理事会成员奥列格·尼古拉耶夫向《独立报》解释说,基准利率本来就不是决定经济运行状况的唯一因素。“在经济疲弱、几乎没有增长时,需要低利率来带动经济运转。如果经济本身处于上升期,即便利率较高,也能承受借贷成本,因为未来的利润会弥补这些成本。但2023至2024年间关于高速增长前景的幻想已经破灭。”尼古拉耶夫提醒道,“那些认为问题不在利率的企业家,只是在建议人们把视野放宽一些,不要对经济中的其他问题视而不见。”